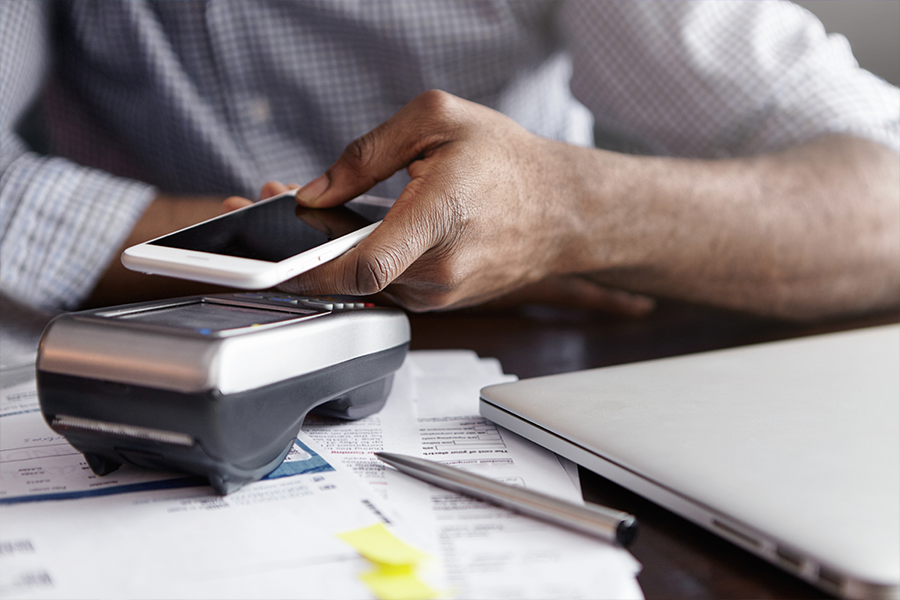
Vender no cartão facilita a rotina de uma empresa e oferece mais opções de pagamento aos clientes. Entretanto, receber essas vendas corretamente exige atenção. Afinal, o valor registrado na maquininha nem sempre corresponde ao dinheiro que chega à conta bancária.
As adquirentes descontam taxas, aplicam prazos diferentes e podem realizar ajustes por cancelamentos, antecipações ou chargebacks. Por isso, acompanhar apenas o saldo bancário não garante que a empresa recebeu tudo o que deveria.
É nesse cenário que a conciliação de cartões ganha importância. Esse processo permite comparar as vendas realizadas com os valores previstos e efetivamente recebidos. Além disso, ajuda a identificar cobranças incorretas, divergências nos repasses e falhas nos controles financeiros.
Entender como funciona essa conferência é essencial para proteger a margem de lucro e manter a gestão financeira organizada.
O furo invisível no caixa: por que confiar cegamente nos repasses das maquininhas corrói sua margem
Uma venda aprovada não significa que o valor integral entrará na conta da empresa. Nas operações com cartão, cada transação pode envolver taxas administrativas, prazos de liquidação e condições específicas definidas pela adquirente.
Por exemplo, imagine uma empresa que vende R$ 10 mil no crédito durante um dia. Se a taxa contratada for de 2,5%, o valor líquido previsto será diferente do total registrado nas vendas. Além disso, o prazo de recebimento pode variar conforme o número de parcelas e as condições comerciais.
O problema aparece quando o empreendedor considera apenas o dinheiro que entrou no banco. Sem uma conferência detalhada, pequenas diferenças podem passar despercebidas durante semanas ou meses.
Consequentemente, a empresa pode trabalhar com uma previsão de caixa incorreta e tomar decisões com base em valores que ainda não recebeu. Portanto, a conciliação de cartões não serve apenas para encontrar erros. Ela também melhora a visibilidade sobre o dinheiro disponível e os compromissos financeiros do negócio.
Da venda registrada ao depósito no banco: como fazer a conciliação de vendas no cartão na prática
A conciliação de vendas no cartão consiste em comparar três informações principais: as transações realizadas, os recebíveis informados pelas adquirentes e os depósitos registrados no extrato bancário.
Primeiramente, a empresa precisa reunir os relatórios de vendas de cada maquininha ou plataforma de pagamento. Esses documentos apresentam informações como data, valor, modalidade, quantidade de parcelas e identificação da transação.
Em seguida, é necessário consultar os relatórios de recebíveis. Eles mostram quanto a adquirente programou para pagamento, quais taxas aplicou e em quais datas pretende realizar os repasses.
Por fim, a empresa deve comparar essas informações com o extrato bancário. Assim, consegue verificar se os valores previstos realmente chegaram à conta.
A importância de acompanhar cada etapa
Uma venda no crédito parcelado, por exemplo, pode gerar vários recebimentos ao longo dos meses. Nesse caso, o controle precisa acompanhar cada parcela e sua respectiva previsão de liquidação.
Já nas vendas no débito, o prazo costuma ser menor. Mesmo assim, a empresa precisa conferir se a adquirente aplicou a taxa correta e realizou o depósito conforme o contrato.
Dessa maneira, o negócio identifica diferenças entre o valor bruto, os descontos e o valor líquido recebido. Quando encontra uma divergência, pode investigar a transação e solicitar esclarecimentos à operadora.
Taxas contratadas vs. taxas efetivamente cobradas: onde costumam surgir as maiores divergências
As taxas de maquininha influenciam diretamente o resultado financeiro de uma empresa. Entretanto, muitos negócios contratam condições comerciais e deixam de conferir se a adquirente realmente aplica os percentuais acordados.
Essa diferença pode surgir por diversos motivos. Uma taxa específica pode valer apenas para determinado volume de vendas, modalidade ou período promocional. Além disso, a empresa pode ter condições diferentes para crédito à vista, crédito parcelado e débito.
Por isso, não basta guardar a proposta comercial. É importante acompanhar os descontos registrados em cada operação e compará-los com as condições contratadas.
Como identificar cobranças acima do combinado
Imagine que uma empresa tenha negociado uma taxa de 1,5% para vendas no débito. Porém, ao conferir os recebimentos, percebe que a adquirente descontou 1,8%.
A diferença parece pequena em uma única venda. Contudo, quando se repete em centenas de transações, pode representar uma perda relevante no mês.
Além disso, algumas empresas utilizam mais de uma adquirente. Nesse cenário, cada operadora pode apresentar relatórios e critérios diferentes, o que aumenta a necessidade de padronizar os controles.
Portanto, acompanhar as taxas efetivas ajuda a identificar cobranças indevidas, revisar contratos e negociar condições mais vantajosas.
Antecipação automática, cancelamentos e chargeback: os vilões que confundem planilhas e controles manuais
Nem toda diferença entre uma venda e um depósito representa um erro da adquirente. Em muitos casos, a própria operação financeira explica a variação.
A antecipação automática é um exemplo. Quando a empresa recebe antecipadamente valores que receberia no futuro, a operadora pode descontar encargos específicos. Assim, o depósito apresenta um valor diferente daquele previsto no cronograma original.
Os cancelamentos também exigem atenção. Quando uma venda é desfeita, o negócio precisa verificar se o estorno ocorreu corretamente e se a adquirente ajustou os recebíveis correspondentes.
Já o chargeback acontece quando o titular do cartão contesta uma compra e solicita a devolução do valor. Dependendo da análise e das regras da operação, a empresa pode perder o recebimento daquela venda.
Por isso, controles manuais que registram apenas o total vendido dificilmente oferecem uma visão completa. É necessário acompanhar os ajustes e relacioná-los às transações originais.
Dessa forma, a conciliação de cartões ajuda a separar diferenças justificadas de possíveis inconsistências nos repasses.
Como organizar a conferência diária de recebíveis sem perder horas cruzando extratos diferentes
Uma rotina financeira organizada reduz o risco de erros e evita que a empresa acumule divergências difíceis de investigar. Para isso, o ideal é estabelecer uma frequência de conferência e manter os registros atualizados.
Primeiramente, a empresa deve reunir os relatórios das adquirentes em um local de fácil acesso. Em seguida, precisa registrar as vendas por modalidade e acompanhar os valores previstos para recebimento.
Também é importante manter um histórico das taxas negociadas e das alterações contratuais. Assim, a equipe consegue identificar rapidamente quando uma cobrança foge do padrão.
Outro cuidado envolve registrar as diferenças encontradas. Quando um depósito não corresponde ao valor esperado, a empresa deve documentar a ocorrência e acompanhar sua resolução.
Relatórios organizados facilitam a análise do fluxo de caixa. Com eles, o empreendedor consegue visualizar quanto ainda tem a receber e quando os valores devem entrar na conta.
A tecnologia também pode ajudar nesse processo. Sistemas financeiros e ferramentas de gestão permitem centralizar informações e reduzir tarefas repetitivas. Entretanto, a ferramenta precisa acompanhar uma rotina bem definida para gerar resultados consistentes.
Conciliação de cartões sem falhas: como o Teu Financeiro pode apoiar a organização das suas vendas
A conciliação de cartões faz parte de uma gestão financeira que exige organização, acompanhamento e informações confiáveis. Afinal, conhecer o valor das vendas não é suficiente. A empresa também precisa entender seus recebimentos, compromissos e movimentações financeiras.
Nesse contexto, contar com apoio para organizar as rotinas do negócio pode facilitar o acompanhamento do dinheiro e melhorar a qualidade das informações utilizadas nas decisões.
O Teu Financeiro é o serviço de BPO Financeiro do grupo Hábil. Ele apoia empresas na organização de rotinas como contas a pagar, contas a receber e acompanhamento das movimentações financeiras.
Com informações financeiras mais organizadas, o empreendedor ganha melhores condições para acompanhar o desempenho do negócio e planejar os próximos passos. Além disso, pode dedicar mais tempo às atividades estratégicas da empresa.